5 min. lezen
Marketing uitbesteden aan een bureau buiten de EU: zo werkt btw verlegd
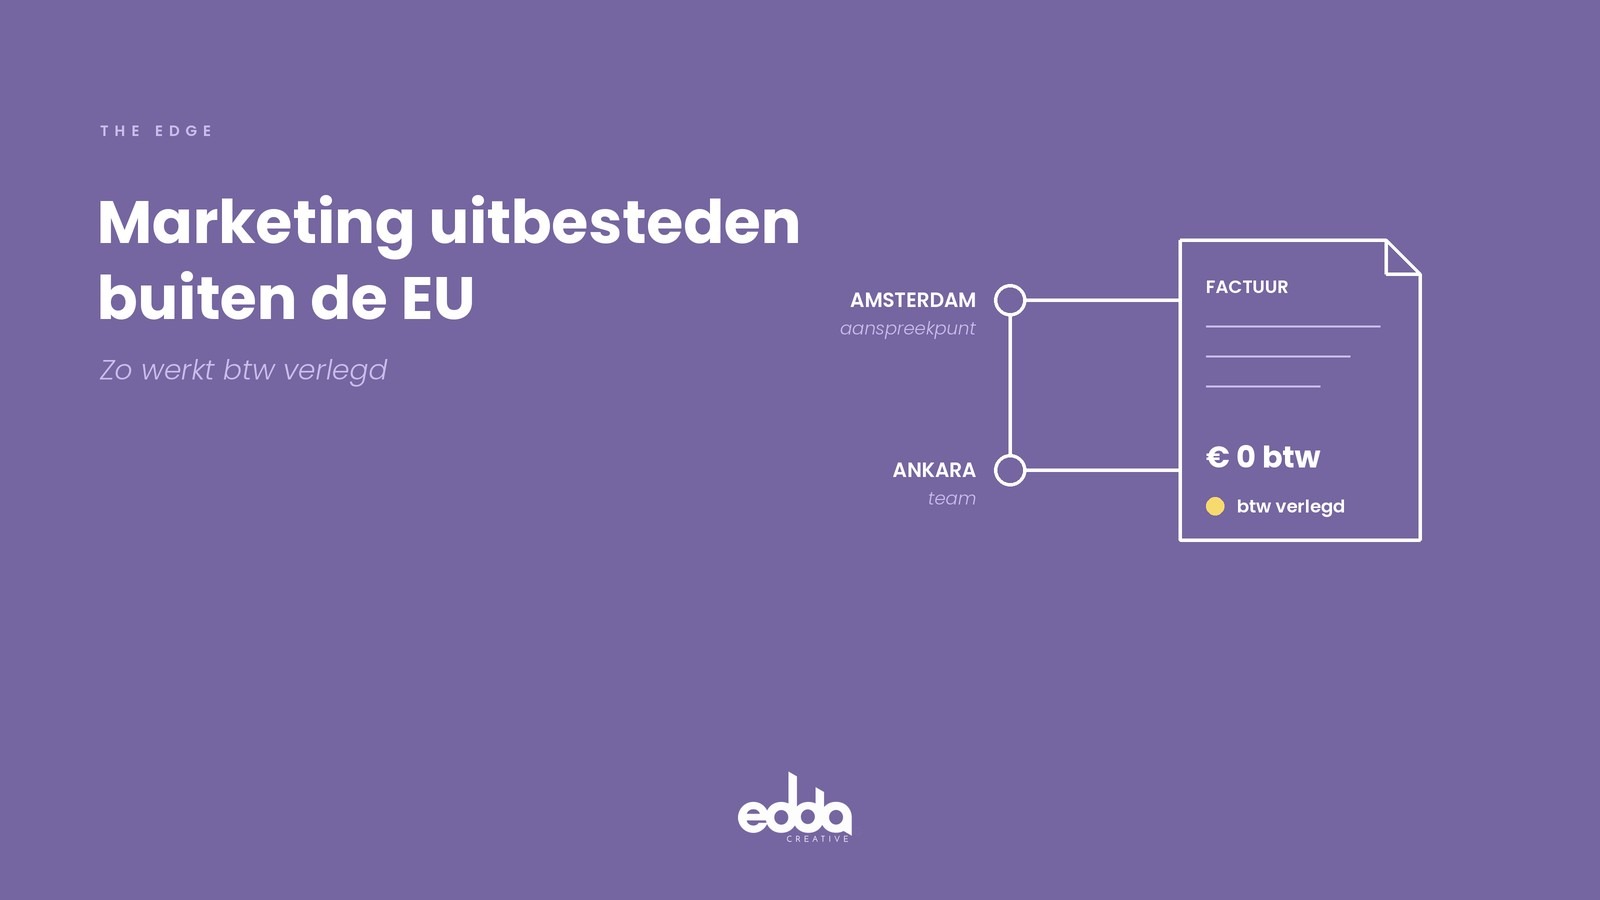
Besteedt u social media, content, video of campagnes uit aan een bureau buiten de EU, dan staat er meestal geen btw op de factuur. De btw wordt naar u verlegd: u geeft hem zelf aan in uw btw-aangifte. Hebt u recht op aftrek, dan trekt u hetzelfde bedrag in dezelfde aangifte weer af.
In dit artikel leggen we uit hoe dat werkt, wat het betekent voor uw cashflow, wanneer het géén voordeel is en waar u bij een buitenlands bureau verder op moet letten. Dit is algemene informatie, geen fiscaal advies: controleer uw eigen situatie bij de Belastingdienst of uw boekhouder.
Kort antwoord: wie betaalt de btw?
- Plaats van de dienst: diensten aan ondernemers worden meestal belast in het land van de afnemer, dus in Nederland als u hier gevestigd bent (Ondernemersplein). Dat volgt uit de Europese btw-richtlijn (richtlijn 2006/112/EG, art. 44 en 196).
- Verlegging: een buitenlandse dienstverlener verlegt de btw in de meeste gevallen naar u. U krijgt een factuur zonder btw, waarop staat dat de btw naar u is verlegd (Ondernemersplein).
- Aangifte: u geeft de verlegde btw op in uw eigen btw-aangifte (rubriek 4a, diensten uit landen buiten de EU).
- Aftrek: hebt u recht op btw-aftrek, dan trekt u diezelfde btw in dezelfde aangifte weer af als voorbelasting. Per saldo betaalt u dan niets.
- Uitzonderingen: de verlegging geldt in de meeste gevallen, niet altijd. Twijfelt u, raadpleeg dan de Belastingdienst of uw boekhouder.
Rekenvoorbeeld: social media voor € 3.000 per maand
Stel dat u social media en LinkedIn-content uitbesteedt voor € 3.000 per maand (exclusief btw), en dat u een btw-plichtige onderneming bent met volledig recht op aftrek.
- Bureau in Nederland: u ontvangt een factuur van € 3.630 (€ 3.000 + 21% btw) en betaalt dat bedrag. De € 630 trekt u af in de aangifte over het tijdvak van de factuur; bij kwartaalaangifte verrekent u dat bedrag dus pas bij de aangifte na afloop van het kwartaal.
- Bureau buiten de EU, btw verlegd: u ontvangt een factuur van € 3.000 zonder btw. In uw aangifte geeft u € 630 btw op én trekt u € 630 af. U betaalt € 3.000 en schiet geen btw voor.
Het verschil zit dus niet in de btw zelf (die is per saldo in beide gevallen nul), maar in uw cashflow: u schiet de 21% btw niet tijdelijk voor. Het echte prijsverschil komt uit het tarief van het bureau, niet uit de btw.
Wanneer is het géén voordeel?
- Btw-vrijgestelde activiteiten: werkt u (deels) btw-vrijgesteld, bijvoorbeeld in de zorg, het onderwijs of de financiële dienstverlening, dan hebt u geen of beperkt recht op aftrek. De verlegde btw is dan gewoon een kostenpost, net als de btw van een Nederlands bureau.
- Kleineondernemersregeling (KOR): met de KOR hebt u geen recht op aftrek van btw. Controleer bij de Belastingdienst of uw boekhouder wat dat voor verlegde btw betekent.
- Geen ondernemer: verlegging is een regeling voor ondernemers. Bent u geen ondernemer voor de btw (bijvoorbeeld een stichting zonder btw-plicht), dan is de verlegging niet van toepassing en gelden andere regels.
- Andere diensten: voor sommige diensten, zoals diensten rond onroerend goed of evenementen, gelden andere plaatsbepalingsregels. Voor marketing, social media, content, design en advies is de algemene regel meestal van toepassing, maar controleer bij twijfel uw specifieke situatie.
Wat heeft het bureau van u nodig?
- De juiste bedrijfsnaam en het adres van uw onderneming.
- Uw btw-identificatienummer; dat komt op de factuur, samen met de vermelding ‘btw verlegd’.
- Duidelijke afspraken over facturatie: per maand, per project of per campagne, en in welke valuta (meestal euro).
Waar let u verder op bij een bureau buiten de EU?
- Een vast aanspreekpunt in Nederland: zo bespreekt u briefings, planning en feedback in uw eigen taal en tijdzone.
- Tijdverschil: met Turkije is dat in de wintertijd 2 uur en in de zomertijd 1 uur. Plan vaste overlegmomenten in (zie ook ons artikel over de wintertijd).
- Persoonsgegevens (AVG): verwerkt het bureau persoonsgegevens, zoals klantlijsten of DM’s, dan zijn er passende waarborgen nodig. Niet elk land buiten de EU heeft een adequaatheidsbesluit van de Europese Commissie; Turkije staat niet op die lijst (Europese Commissie). Sluit een verwerkersovereenkomst (art. 28 AVG) en regel de doorgifte, bijvoorbeeld met de standaardcontractbepalingen van de Europese Commissie (art. 46 AVG).
- Rechten op content: leg schriftelijk vast dat de auteursrechten op ontwerpen, teksten, foto’s en video’s na betaling aan u worden overgedragen, inclusief bronbestanden.
- Rapportage: maandelijkse rapportage met dezelfde KPI’s, zodat u de resultaten kunt vergelijken met eerdere periodes of met een vorig bureau.
Hoe werkt Edda Creative?
Edda Creative werkt met een team in Amsterdam en Ankara. U hebt een vast aanspreekpunt in Nederland; strategie, contentproductie, ontwerp en video doen we met ons team in Ankara. We factureren vanuit Turkije. Bent u ondernemer in Nederland, dan staat er dus geen btw op onze factuur (btw verlegd). Meer over de aanpak leest u op onze pagina social media uitbesteden, en wat het kost in wat kost social media uitbesteden?.
Benieuwd of het voor uw bedrijf past? Mail een korte omschrijving van uw vraag naar info@eddacreative.com.
Wilt u weten wat u precies kunt uitbesteden en waar de kosten van afhangen? Lees ook content marketing uitbesteden.
Veelgestelde vragen
Moet ik btw betalen als een bureau buiten de EU mijn social media doet?
Meestal wordt de btw naar u verlegd. U geeft de btw op in uw aangifte en trekt die, als u recht op aftrek hebt, in dezelfde aangifte weer af. Per saldo betaalt u dan niets.
Is een factuur zonder btw legaal?
Ja, als de btw naar u is verlegd. Op de factuur staat dan ‘btw verlegd’ en uw btw-identificatienummer.
Is het goedkoper dan een Nederlands bureau?
Niet door de btw: die is per saldo nul als u recht op aftrek hebt. U schiet wel geen 21% voor. Een eventueel prijsverschil komt uit het tarief van het bureau.
Geldt dit ook voor btw-vrijgestelde ondernemers?
De verlegging geldt ook dan, maar zonder recht op aftrek is de btw een kostenpost. Het voordeel van ‘geen btw op de factuur’ valt dan weg.
Dit artikel bevat algemene informatie, stand van zaken: 29 oktober 2026. Het is geen fiscaal of juridisch advies; raadpleeg voor uw situatie de Belastingdienst of uw boekhouder.
Bronnen
- Ondernemersplein – Diensten importeren uit een land buiten de EU
- Ondernemersplein – Btw bij diensten in het buitenland
- Belastingdienst – Btw bij diensten
- EUR-Lex – Btw-richtlijn 2006/112/EG
- Europese Commissie – Adequaatheidsbesluiten